

当流量洪峰遇到仅退款,150万垫付就这么流走了
2026-10-15 17:33:21 • 10 min read
当流量洪峰遇到仅退款,150万垫付就这么流走了

2026-10-15 17:33:21 • 10 min read
导语
双11预售周已经开场,海量订单正在涌入平台。就在这样的流量洪峰里,混着一类下单,凌晨两点,一个账号拍下一单高价生鲜,付款后几分钟点了确认收货,紧接着发起“仅退款”。商家几乎在同一分钟同意。后台数据里,这一步一步都踩在规则线上:退款准时到账,订单履约记录完整。
单看,深夜购物常见,收货合理,商家服务好也说得过去。
平台于是把这串动作当成一次普通售后,货款结算给了商家,退款垫付给了买家。钱是分两次出去的,两次都看着合规。
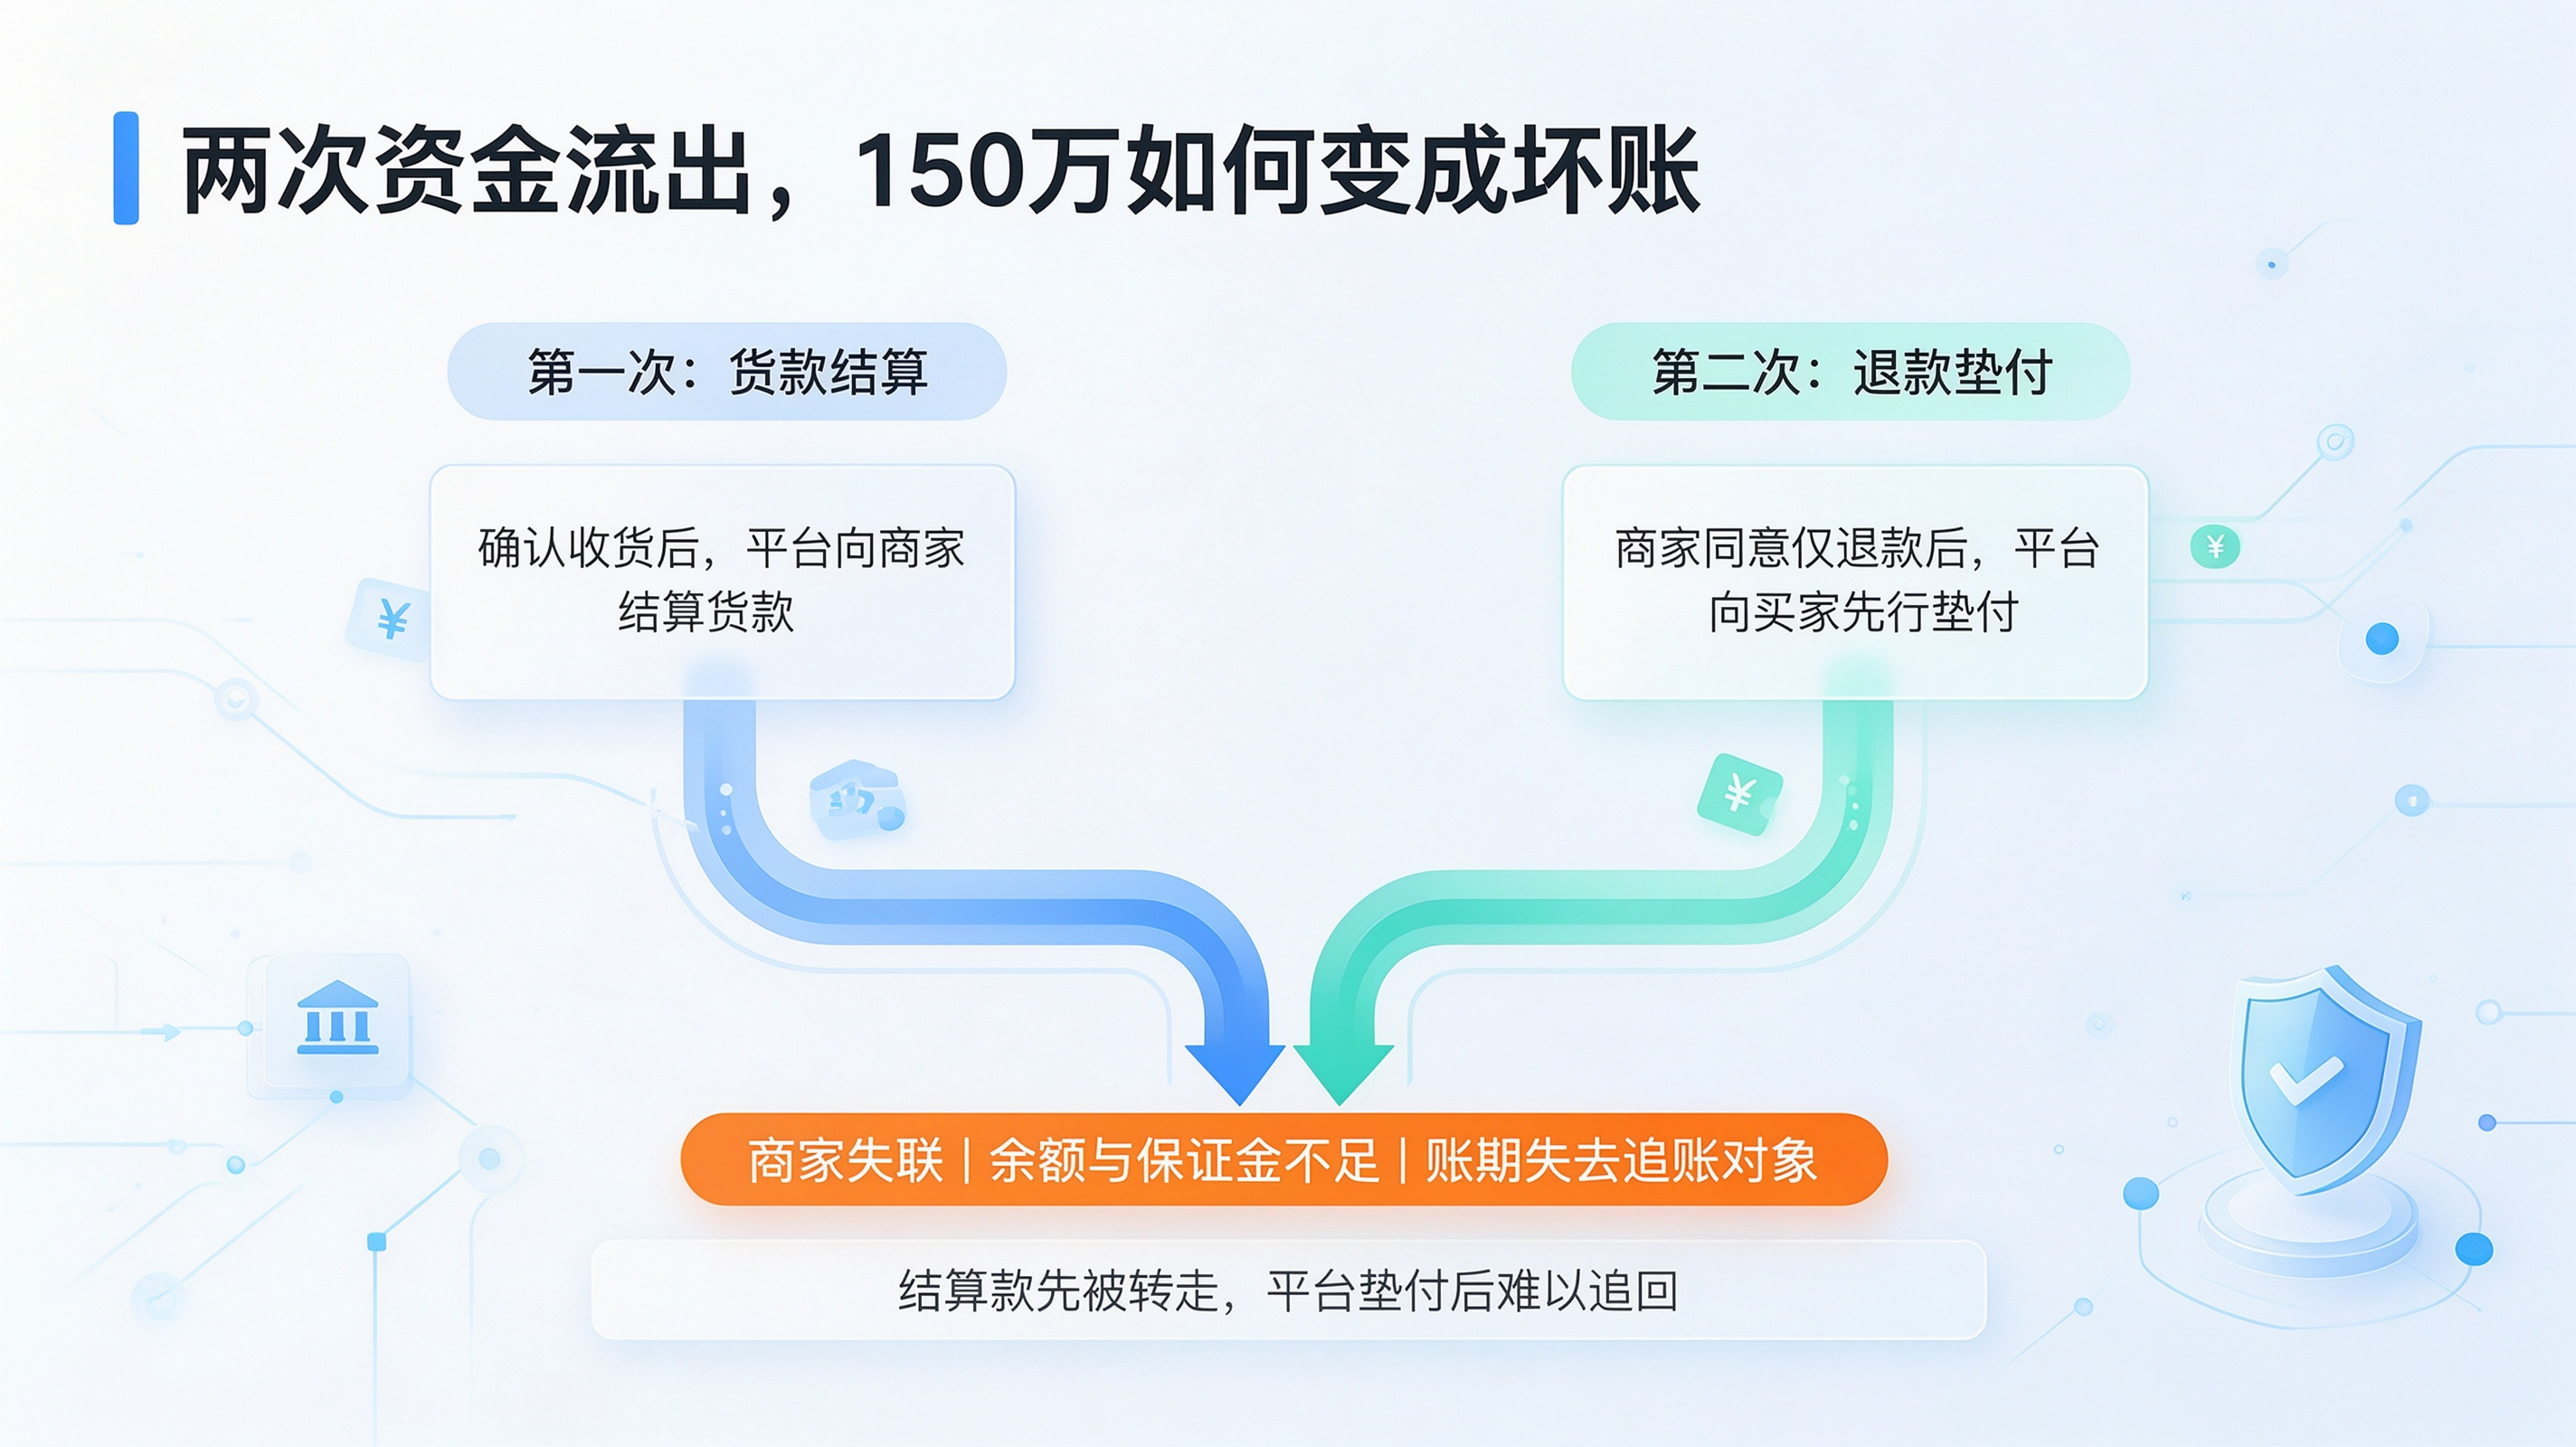
150万元,就是这么流走的。两次放款之间,平台到底错过了什么?
确认收货,成了放款开关
据公开披露,李某等人在近两个月内制造1600余笔虚假交易,造成平台垫付资金损失150万余元。
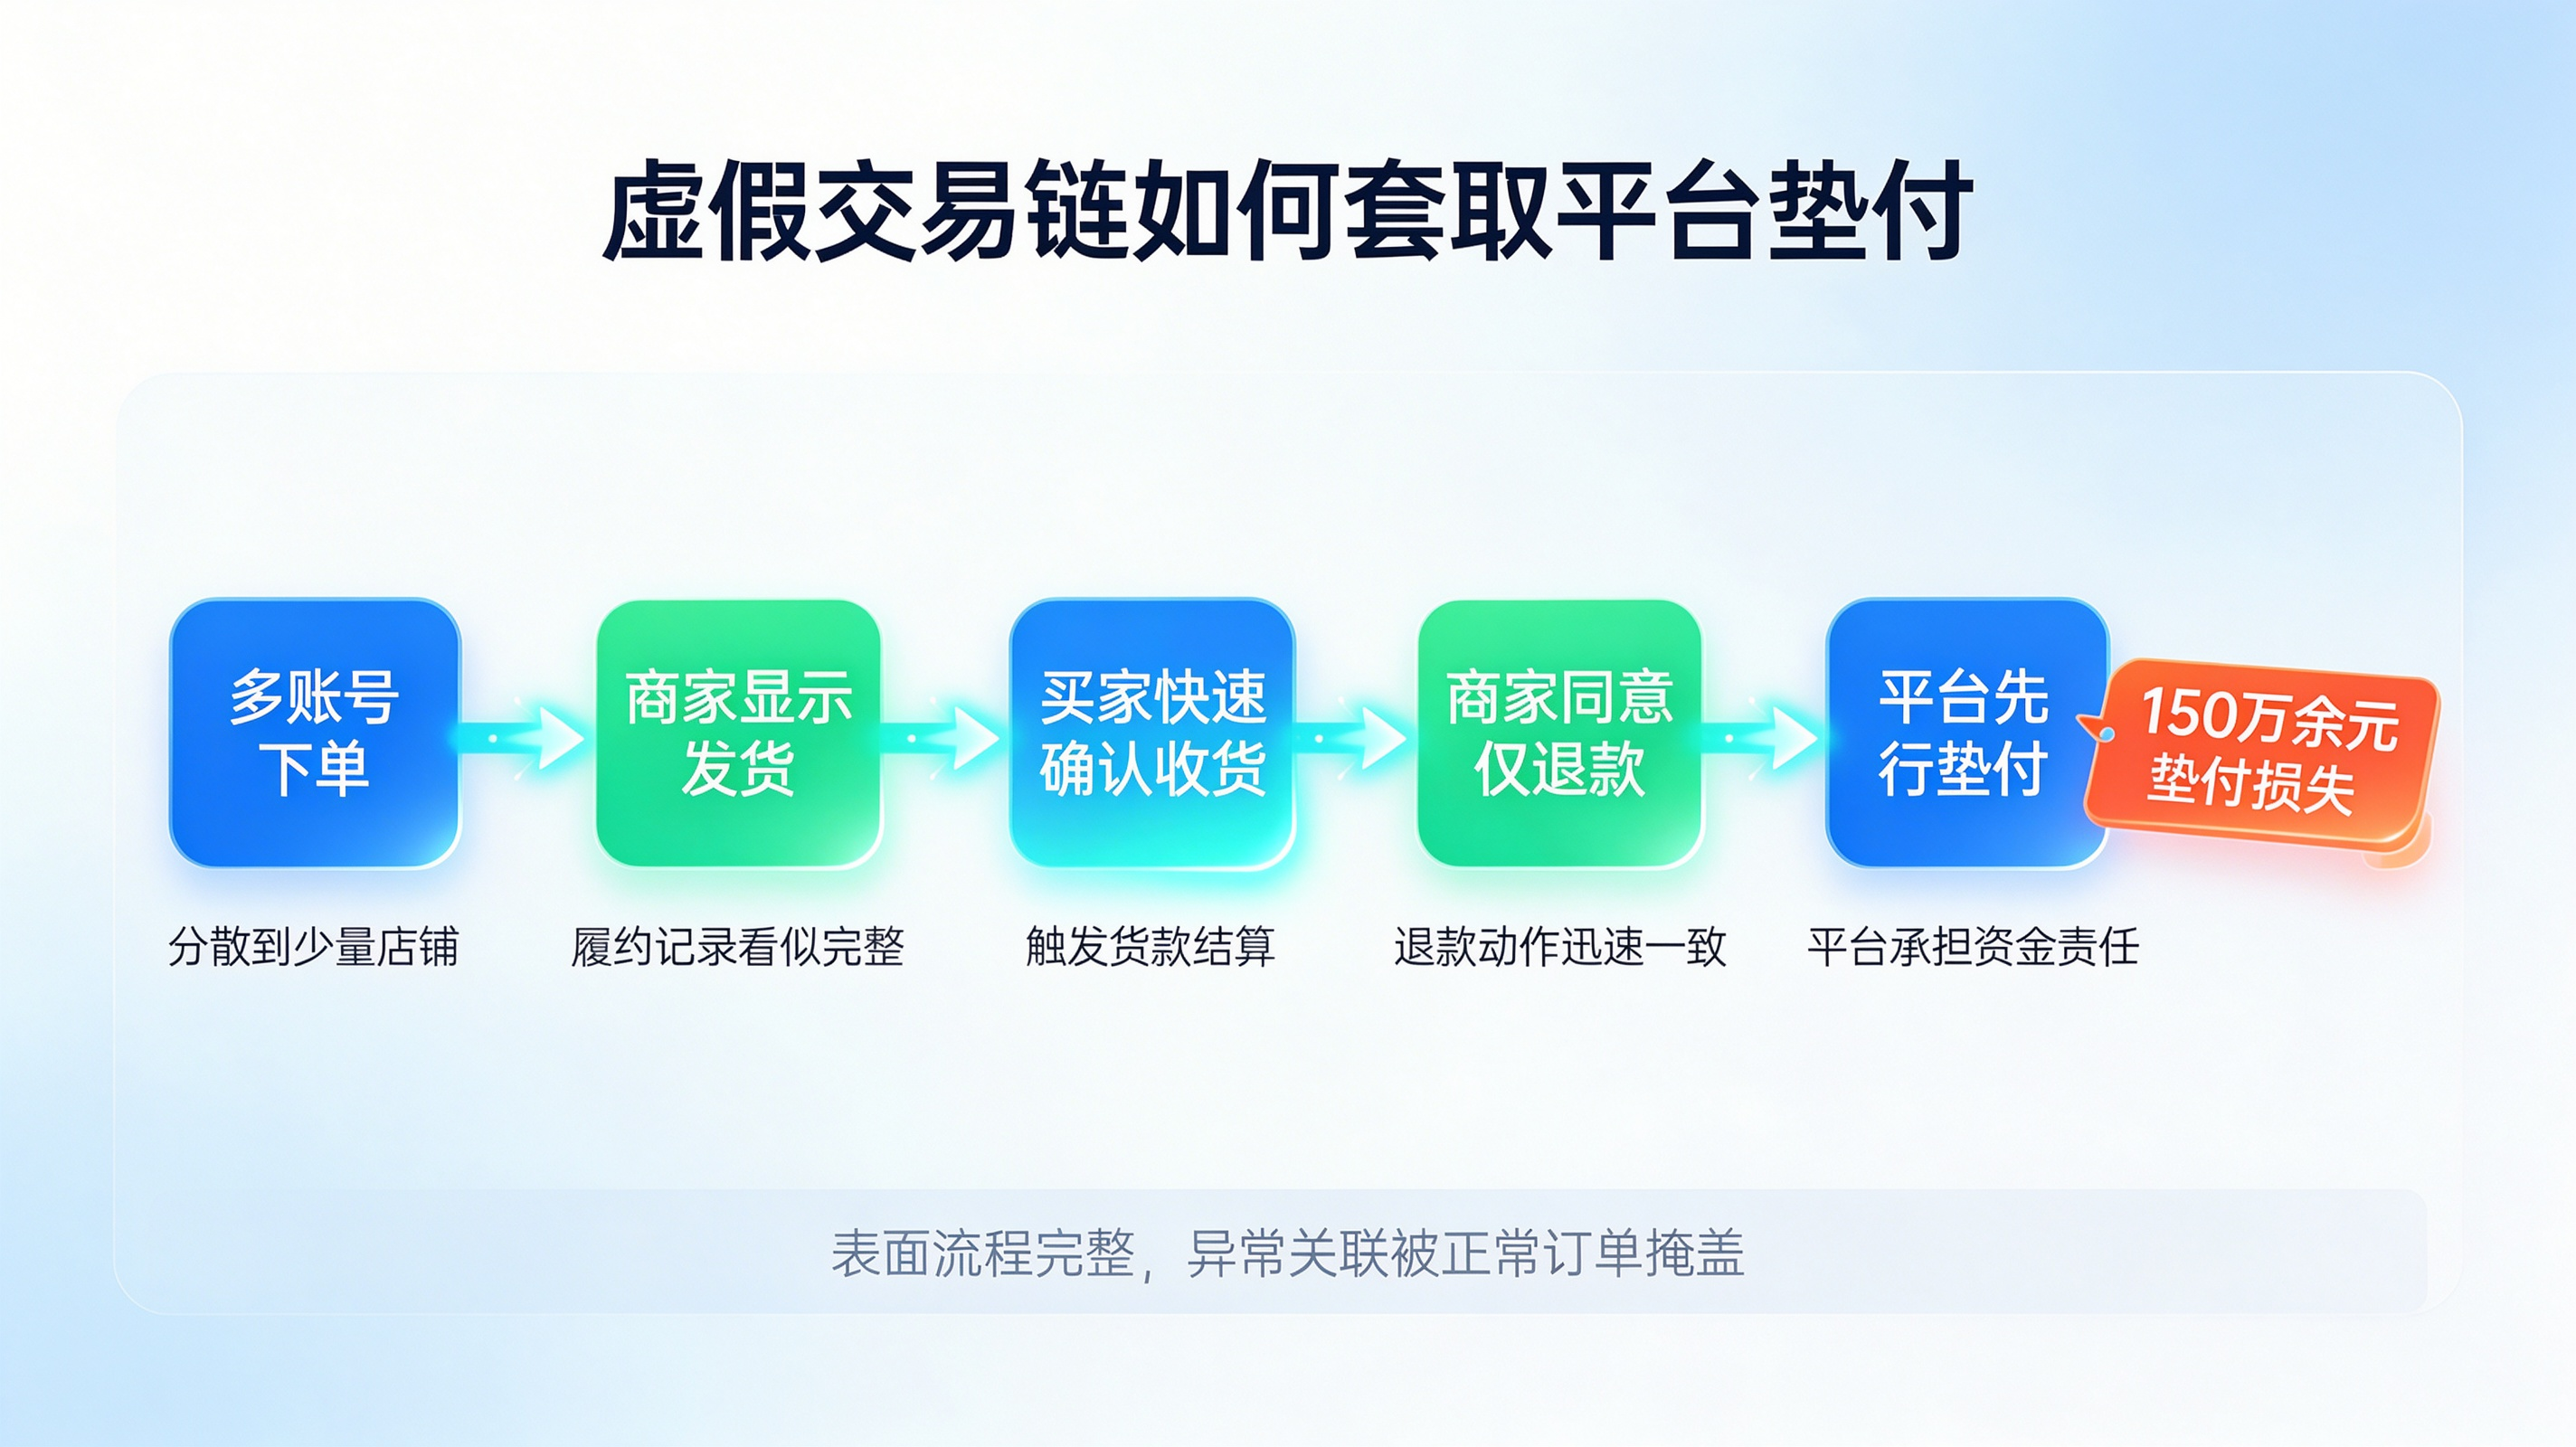
这和个人发起仅退款薅羊毛差别在于,这是商家与组织者配合制造的一条虚假交易链。李某按照群内指令,组织亲友使用多个账号购买指定商品;商家显示发货后,买家立即确认收货,平台随即向商家结算货款。商家收到货款后,再指令李某申请“仅退款”,平台依据规则先行垫付。商家套取平台垫付款,李某则按交易流水提取1.5%至2%的组织佣金,仅一周便获得5000余元。
从团伙整体看,商家拿到的是结算款和后续垫付款,李某拿到的是按流水计算的分成。平台承担了两次资金流出,等到追偿时,商家已经失联,损失也无法追回。
单笔订单看,买家、支付、发货、确认收货和退款流程都完整;当类似订单分散在多个账号中,又被正常订单量掩盖,异常关联就不容易从单笔记录中显现。
这条链路可以概括为:
多账号进入少量店铺,完成下单和付款;商家发货后,买家快速确认收货;平台结算货款后,商家指令买家批量申请“仅退款”;平台先行垫付,商家失联,团伙获得分成。
类似的自导自演并不只出现在退款场景:
补贴业务中,商户可能组织虚假下单和核销后套取补贴;票务业务中,商家可能制造虚假预订,再利用退改规则获取平台垫付款。
它们的共同点,是交易双方表面上完成了流程,实际却在共同制造平台的资金责任。
平台原本把“确认收货”视为交易完成,把“商家同意退款”视为争议较小。
团伙利用的,正是这两个判断之间的时间差:确认收货打开了货款结算开关,商家同意退款又触发了平台垫付责任。
拆解,倒查,问题在哪里?
可以从一笔订单拆解这条链路:
账号, 买家是真人注册、实名通过,李某把1600多笔订单分散到几十个账号,每个账号单看都没有超出频控。
设备, 多个账号共用设备和网络,但这些信息停留在账号侧,订单和交易系统没有纳入判断。
行为,买家确认收货后立即退款,商家几秒内同意;在售后系统里,这仍像是一个对商品不满意的买家和一个响应及时的商家。
资金,货款先结算给商家,退款再由平台垫付,等资金团队开始追偿,商家已经失联。
平台用“确认收货即结算”和“商家同意即垫付”降低交易摩擦,团伙利用的正是两次资金释放之间的追偿窗口:商家先转走结算款,平台随后承担退款,最后追到的只剩一间空店。
150万坏账,先砸到谁头上
这150万先落在资金结算团队:货款已经按确认收货结算给商家,退款又由平台先行垫付;商家随后失联,账户余额和保证金不足以覆盖垫付款,原本用于追偿的结算账期也等不到人,这笔钱最终从“待追回”变成了坏账。
风控团队跟着被拉进复盘。回看记录,信号其实都在凌晨集中下单、快速确认收货、随即退款,只是散在四个系统里,没人把它们拼起来。
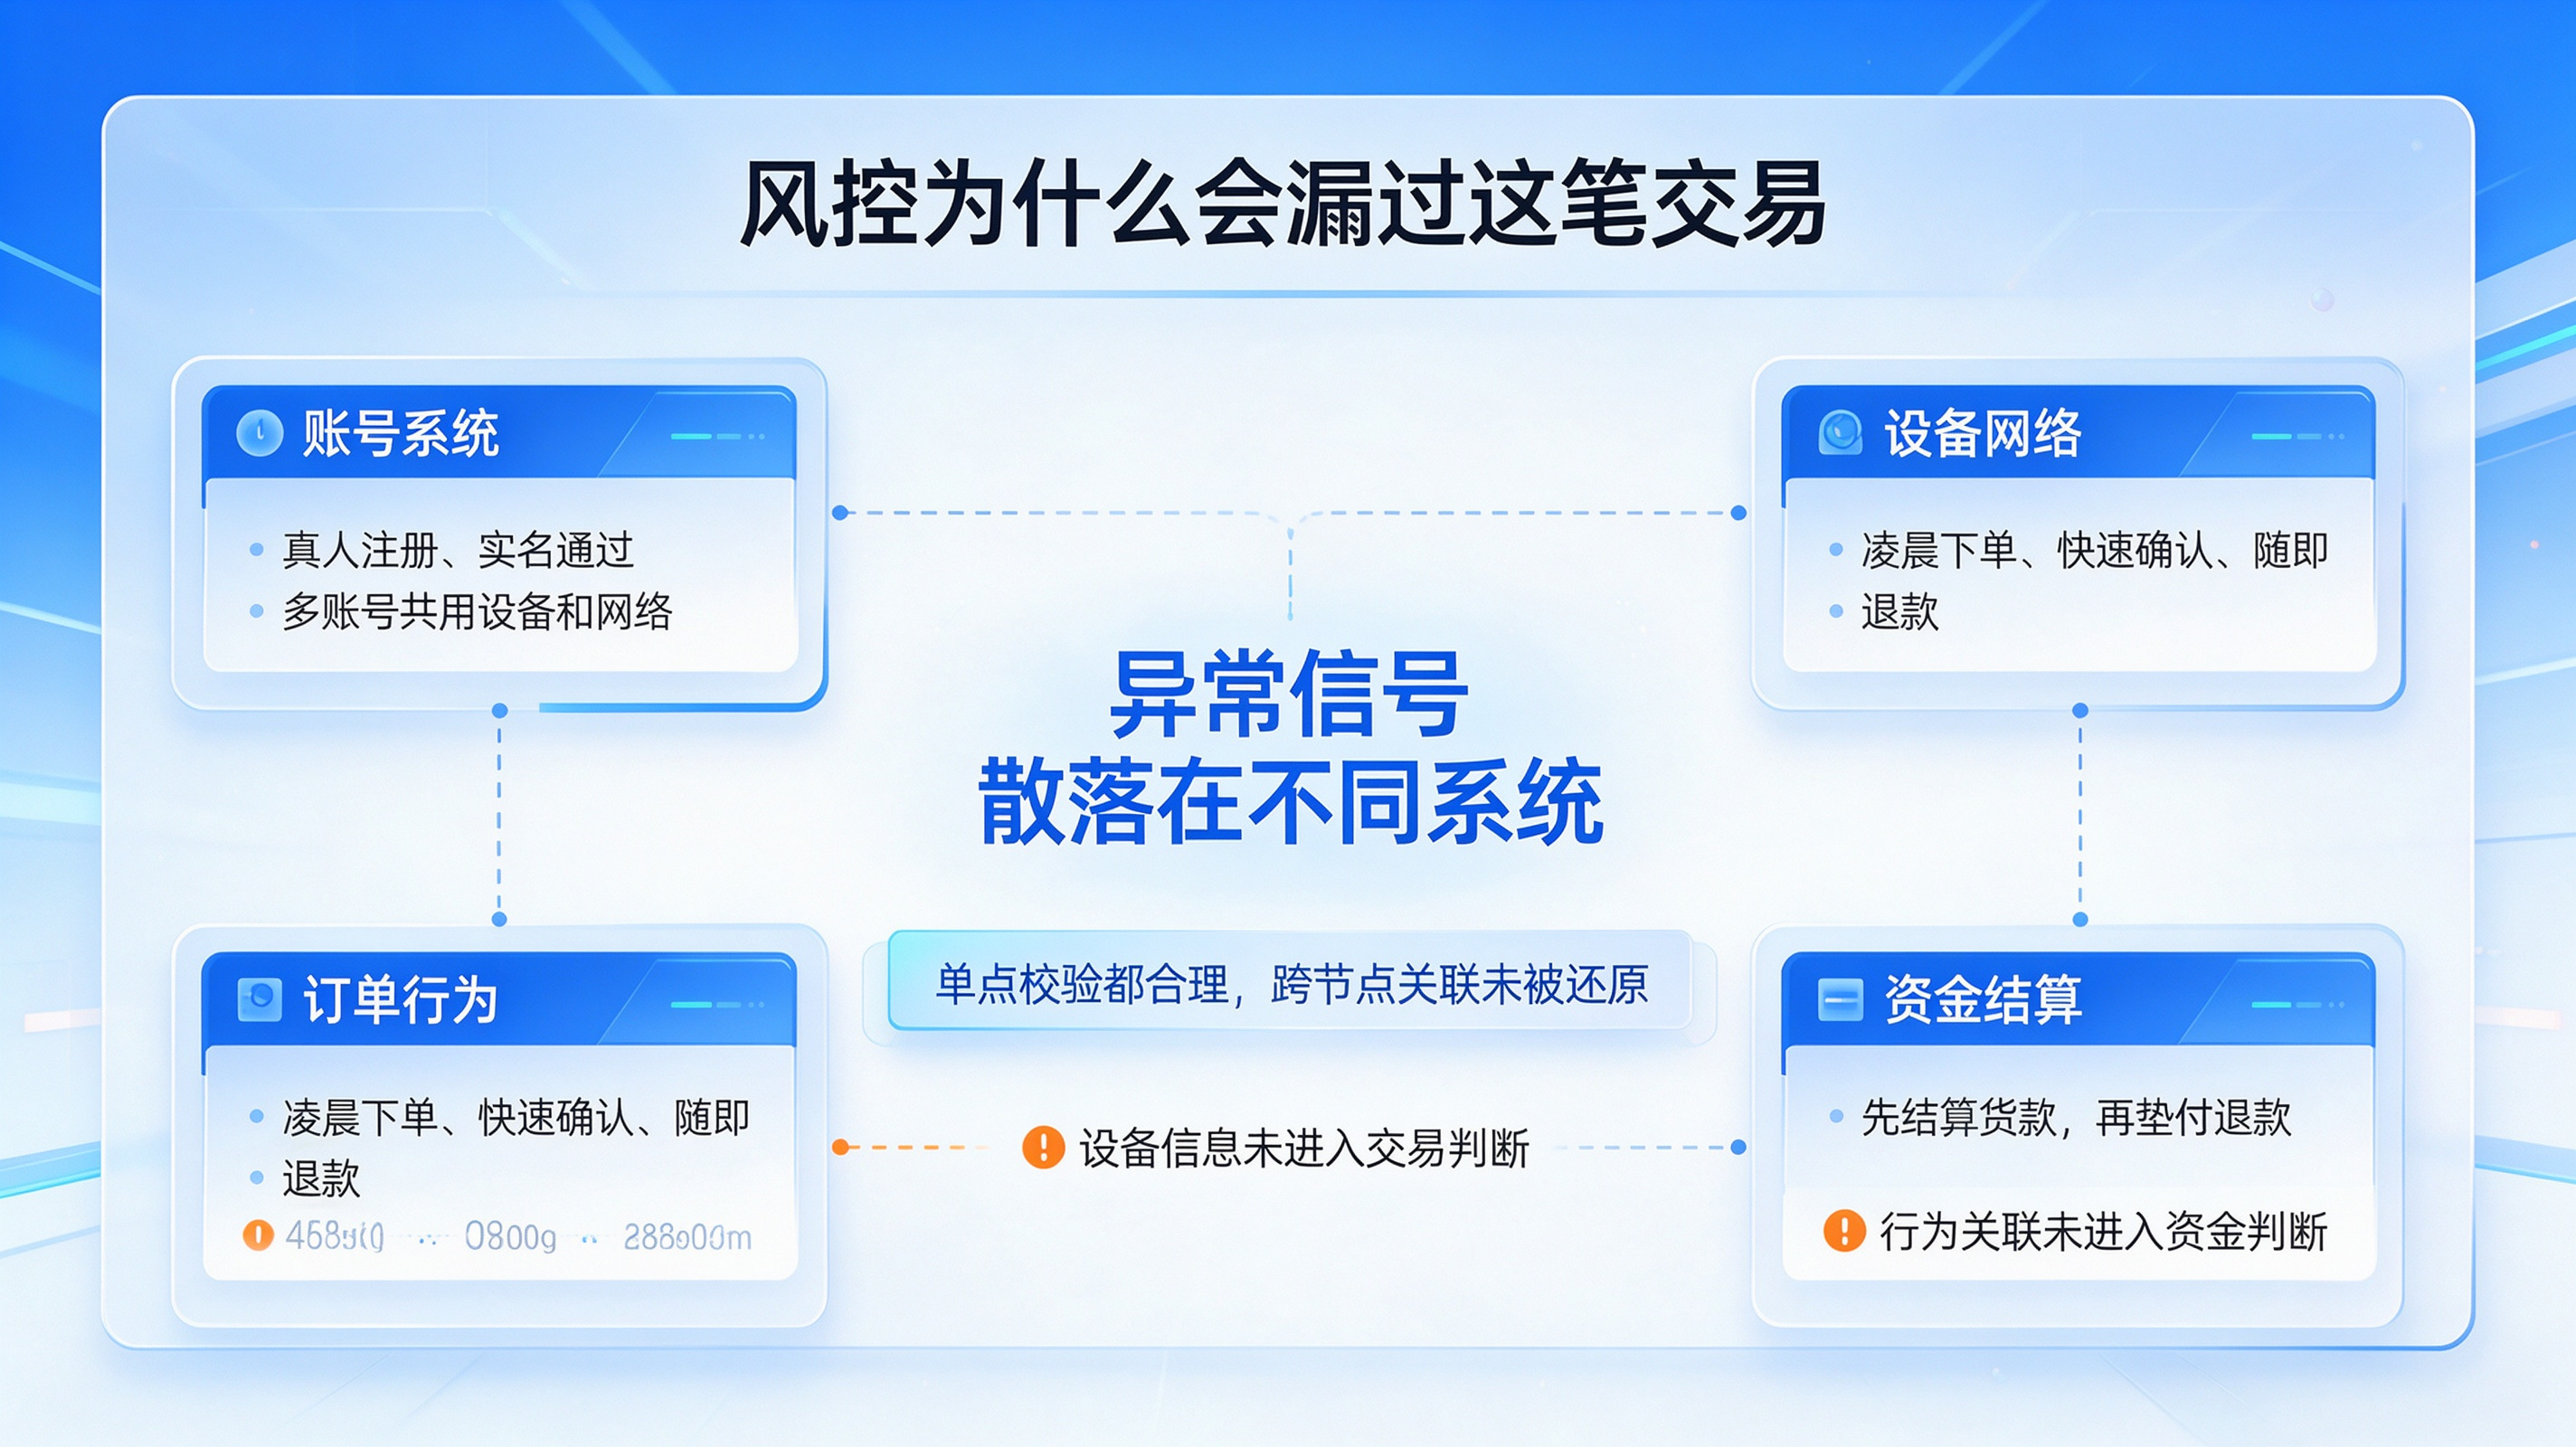
复盘越清楚,越说明一件事:风控缺的是整条线,单个环节的判断力一直都在。
压力接着往上走,落到管理层。摆在面前的只有两条路:收紧结算和垫付,或者继续扛风险。收紧,中小商家的回款会变慢,退款会变慢,投诉会涨;不收紧,下一批团伙已经在路上。
回款速度和退款速度,是平台留住商家、留住用户的本钱,也是团伙最想钻的空子。
150万坏账本身有限,真正让管理层为难的,是把“资金安全”和“商家体验”放到了天平两端。
规则在入口,漏洞在出口
这150万先落在资金结算团队:货款已经按确认收货结算给商家,退款又由平台先行垫付;商家随后失联,账户余额和保证金不足以覆盖垫付款,原本用于追偿的结算账期也等不到人,这笔钱最终从“待追回”变成了坏账。
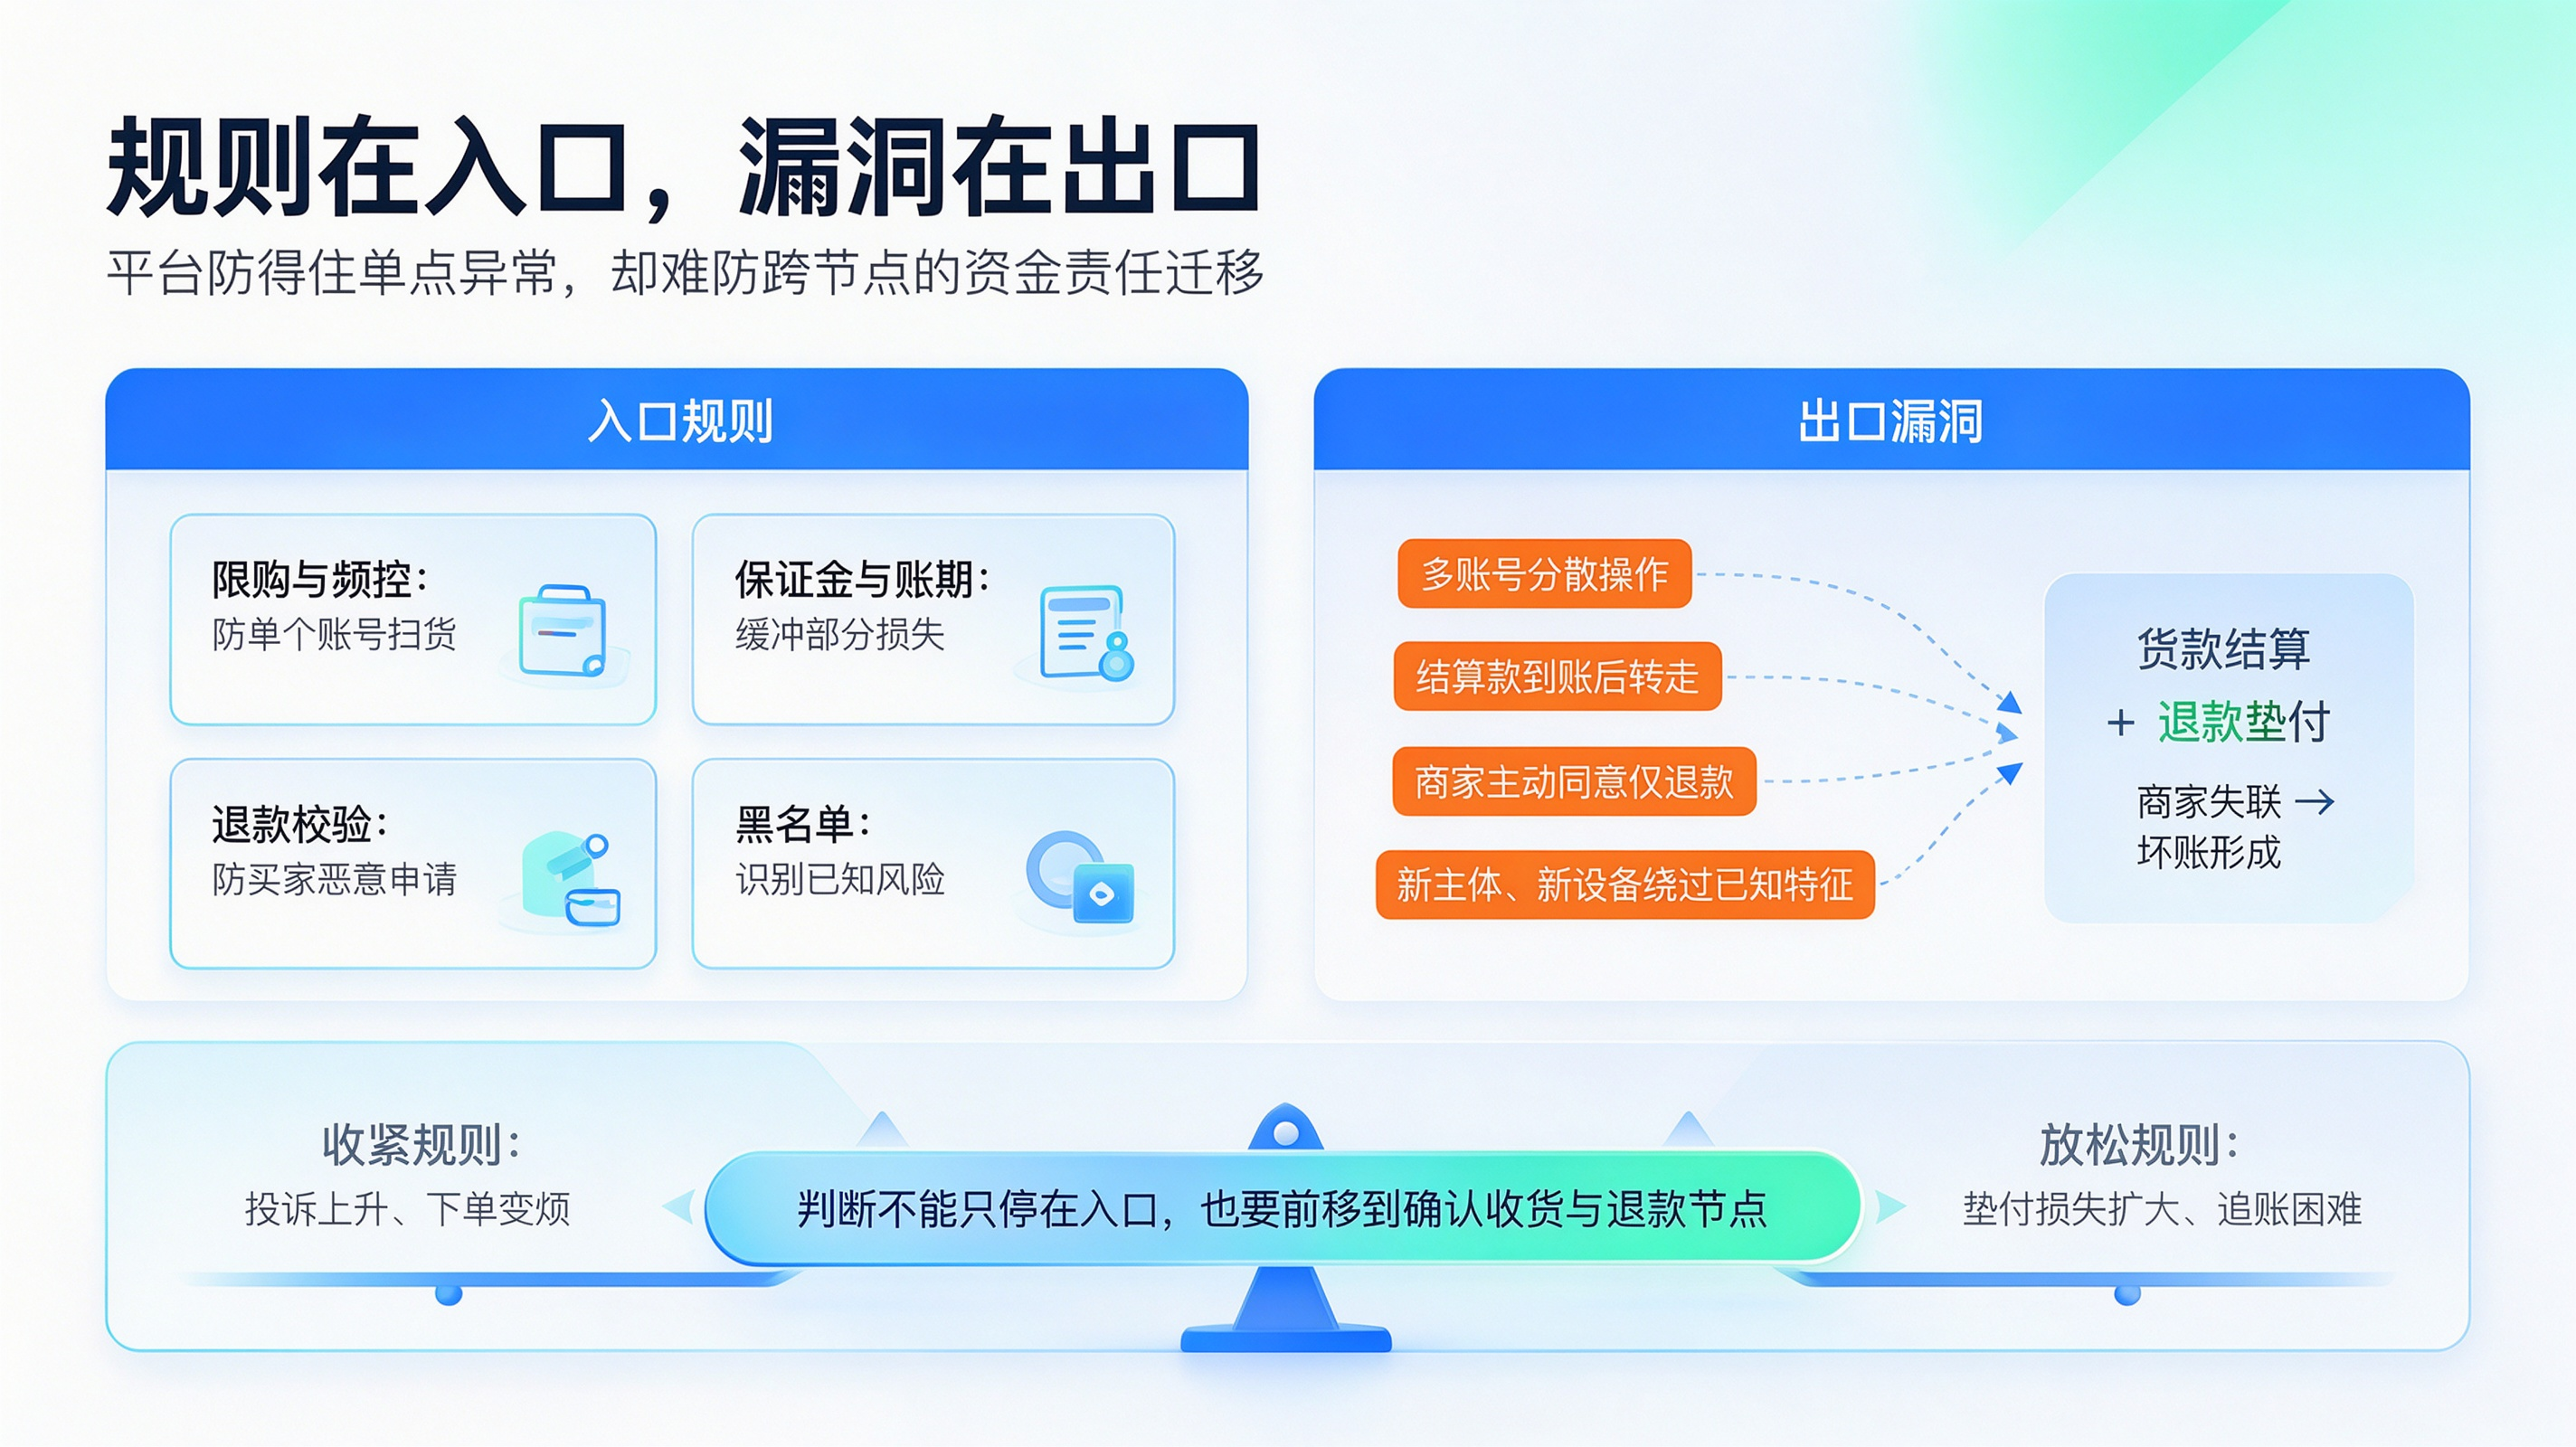
限购和频控,防的是单个账号扫货、刷量,而团伙可以把操作分散到多个账号和多个真实设备中。
保证金和结算账期可以缓冲部分损失,但结算款一到账就被转走,商家随后失联,保证金可能覆盖不了垫付款,账期也失去了追偿对象。
退款侧更特殊,校验规则防的是买家恶意申请,这起案子里,是商家主动同意仅退款——商家同意自己的退款,规则校验无从下手。
黑名单依赖已知特征,难以覆盖刚注册的新商家、新账号和新的设备环境。
人工审核可以查看单笔订单,却很难在有限时间内还原买家群、商家、商品、确认收货和退款之间的关联。
继续加码,代价就来了:验证码加严、频控加严,正常用户下单变烦、热门商品更难抢,投诉先涨;延迟结算、取消垫付,中小商家现金流会断,退款变慢。
再叠加今年2月施行的《网络交易平台规则监督管理办法》,明确平台不得利用规则强制商家承担“退款不退货”责任,规则腾挪的空间也在收窄。原来的问题没解决,新的问题先冒出来。
判断放回节点,钱就拦得住
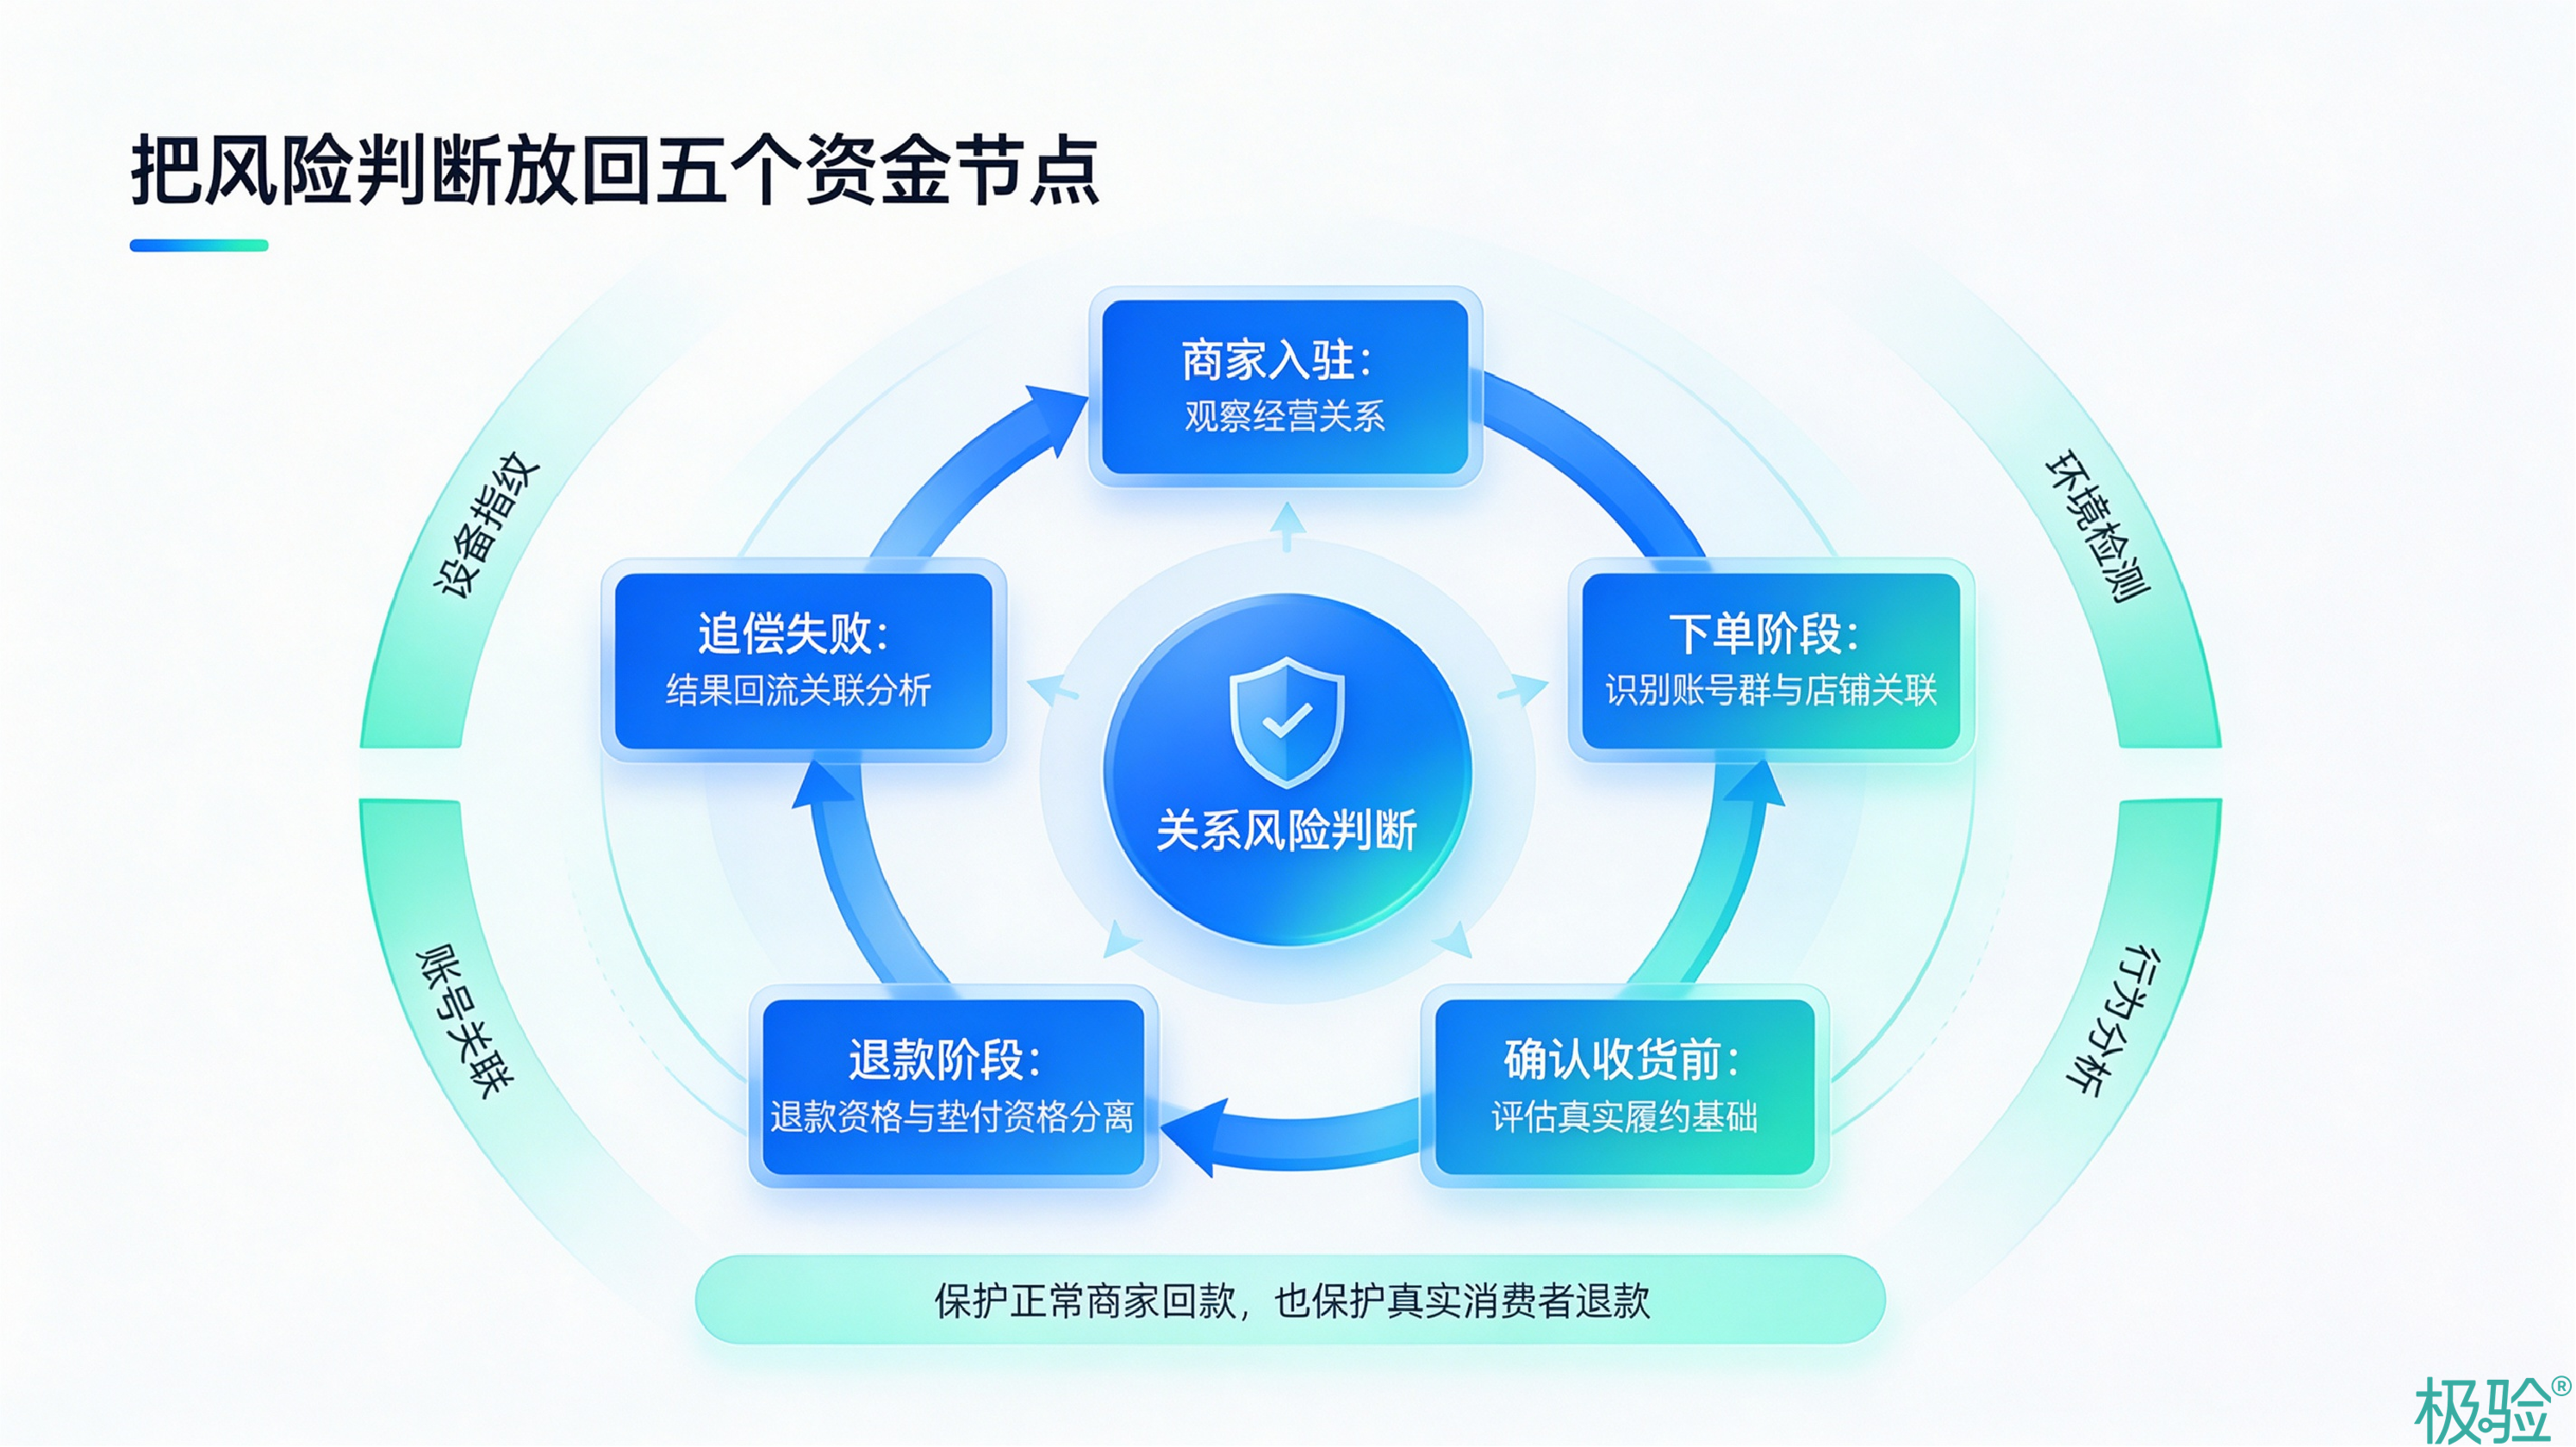
平台需要在商家入驻、下单、确认收货、退款和追偿等资金节点补上关系风险判断。极验通过设备指纹、环境检测、行为分析和账号关联,输出风险等级与关联线索;平台再结合商品、物流、保证金和售后规则执行验证、限额、延迟结算或人工复核。
商家入驻后,先观察经营关系
主体认证确认了登记身份,经营真实性仍需持续观察。平台可将极验识别的运营设备、登录环境和账号关联风险,与联系方式、收款关系及历史店铺信息结合,识别环境复用、多店关联等异常,并据此设置观察期、动态保证金或结算限制。
下单阶段,识别买家和商家的关系
单个买家可能正常,但一批账号集中进入少量店铺、购买相似高价商品,往往具有组织化特征。设备复用、账号切换、网络聚集和交互轨迹可以还原账号群与店铺的关联程度,帮助平台对高风险交易采取验证、限频、限额或人工复核。
确认收货前,重新评估货款释放
确认收货同时触发货款释放,平台需要判断这次操作是否具备真实履约基础。极验提供确认操作中的设备、环境、行为和账号关联风险,平台再叠加物流状态、确认时长及售后期资金敞口,决定正常结算、部分结算或延迟放款。
退款阶段,拆开退款资格和平台垫付资格
消费者可以申请退款,并不意味着平台必须立即承担垫付责任。
用户能否退款和平台是否立即垫付,需要分别判断。平台可将退款时序、同店退款聚集、商家资金覆盖情况,与极验提供的账号关联和操作环境风险合并评估,对高风险订单优先使用商家余额、保证金或结算准备金,暂缓无担保垫付。
追偿失败,要回到前面的判断
商家失联、余额不足和追偿失败等结果,应回流到账号、设备和店铺关联分析中。极验帮助识别新旧主体之间延续的设备与账号关系,平台据此提高关联商家的审核等级,限制同一批关系更换账号或店铺后继续套取资金。
END
流量越大,判断越要前置
平台以后需要重新看的,不只是退款率和投诉量,而是:
已经结算、尚未经过售后期、同时缺少商家余额或保证金覆盖的风险资金规模。
行业会更重视的,也不再是单点验证码或单次身份认证,而是跨账号、设备、行为、商家和资金节点的动态风险判断。
这种能力最终保护的,是平台分配信用的能力:让正常商家继续快速回款,让真实消费者继续及时退款,同时让高风险交易无法轻易把平台信用变成不可追回的资金损失。